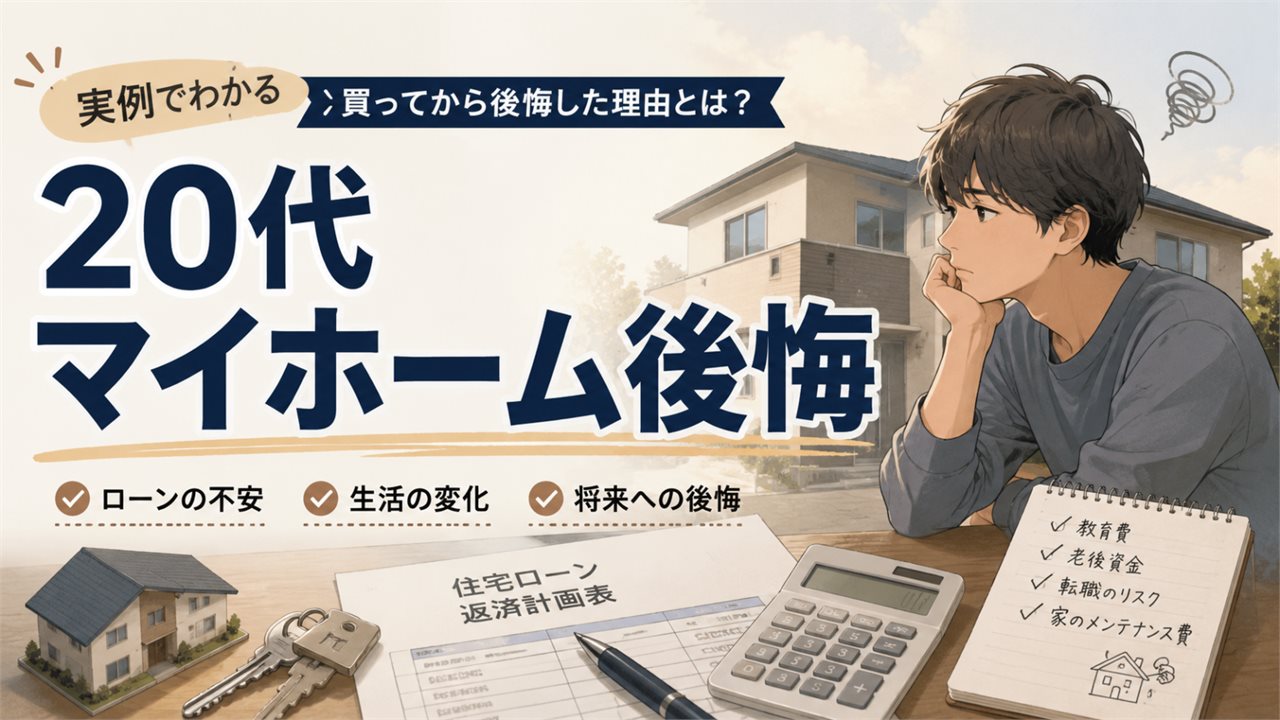
「20代でマイホームを買って後悔しないだろうか」と検索したあなたは、いま購入を考えているか、すでに買ってから先々のことが心配になっているのではないでしょうか。
先に要点を書くと、20代の購入で後悔につながりやすいのは、転勤や転職で住み続けられなくなったとき、結婚・出産などで家族の形が変わったとき、借りられる額と無理なく返せる額を同じに考えたときの3つの場面です。20代は仕事も家族もこれから変わる可能性が大きい時期なので、買うかどうかより「変わったときに動けるか」を先に考えておくことが大切です。
この記事では、住宅金融支援機構の公式ページで確かめた住宅ローンの基本的な仕組み、転勤などで住まなくなったときの確認先、返済が苦しくなったときの相談先、買う前に自分に問いかける項目を整理します。金額や年収の目安は人によって違うため、数字は書きません。いまの状況に近い入口を下の図から選んでください。
→ 結論と早見表/住宅ローンの考え方/転勤・家族の変化への備え/返済が苦しくなったら/買う前のチェックリスト/よくある質問
結論:後悔を分けるのは「変わったときに動けるか」
住宅は、買った時点の暮らしだけでなく、10年後、20年後の暮らしにも付き合う買い物です。20代は、転勤や転職、結婚、出産、収入の変化が重なりやすい時期なので、「いまの暮らしに合うか」と同じくらい、「暮らしが変わったときに売る・貸す・住み続けるのどれかを選べるか」を考えておく必要があります。
| 場面 | 起こりやすい悩み | 先に考えておくこと |
|---|---|---|
| 転勤・転職 | 住み続けられず、住まいの扱いに迷う | 売る・貸す・住み続けるの確認先と手続 |
| 結婚・出産 | 間取りや立地が暮らしに合わなくなる | 家族が増えた場合の暮らし方を話し合う |
| 収入の変化 | 返済と生活費のバランスが崩れる | 家計の余力と、返済方法を変えられる制度 |
| ローンの選び方 | 借りられる額で決めてしまう | 返せる額を家計から逆算する |
| 買う時期 | 焦って決めてしまう | 賃貸を続ける選択肢とも比べる |
住宅ローンの考え方:借りられる額と返せる額は別
金融機関が貸してくれる額は、審査の基準で決まります。一方、無理なく返せる額は、毎月の生活費、将来の教育費や老後の備え、急な出費への余裕などを含めた家計全体で決まります。この二つは同じ金額になるとは限りません。
金利タイプは仕組みを知ってから選ぶ
住宅金融支援機構のフラット35は、民間の金融機関と機構が提携する最長35年の住宅ローンで、全期間固定金利です。金利と返済額は借入れのときに決まり、完済まで変わらないため、長期の家計を立てやすいと説明されています。一方、金利が途中で見直されるタイプのローンでは、返済額が変わる可能性があります。どちらが合うかは、収入の見通しや家計の余力によって違うため、複数のタイプを同じ条件で比べてから決めましょう。
団体信用生命保険など、付帯する仕組みを確認する
住宅ローンには、借りた人に万一のことがあったときに備える団体信用生命保険(団信)が関わります。加入の条件、保障の内容、費用のかかり方は、借入先によって異なります。借入先の説明書で、何が保障され、何が保障されないのかを確認してください。
購入にかかる費用は、物件の価格だけではない
物件の価格のほかに、登記や保険、ローンの手数料などの諸費用、入居後の固定資産税や修繕の費用が必要になります。金額は物件や地域で違うため、この記事では書きませんが、購入前に不動産会社へ一覧を出してもらい、家計表に書き込んでおくことをおすすめします。
転勤・家族の変化への備え:住まなくなったときの確認先
フラット35の公式ページには、この住宅ローンは自分が住むための住宅が対象で、投資用の住宅には使えないこと、機構が本人または親族の居住を確認することがあることが書かれています。つまり、ローンの種類によっては、住まなくなったときの扱いに決まりがある、ということです。転勤などで住まなくなる可能性があるなら、購入前に借入先へ「住まなくなった場合の扱い」を質問し、回答を書面でもらっておくと安心です。
- 売る場合は、不動産会社に査定を依頼し、現在のローン残高と比べて、売却後に残る返済があるかを確かめる
- 貸す場合は、ローン契約上で貸すことが認められるかを借入先に事前に相談する。無断で貸さない
- 住み続ける場合は、通勤の負担や家族の暮らしを含めて、家計を見直す
- どの場合も、決める前に借入先へ相談し、回答を書面でもらう
返済が苦しくなったら:早めに借入先へ
住宅金融支援機構の公式ページでは、返済でお困りの人を対象に「返済方法の変更」という手続が案内されています。また、返済の継続が難しくなった場合の手続として、任意売却のページも用意されています。具体的な相談や申請は、返済中の金融機関に問い合わせる形になっています。延滞が続いてからではなく、返済が難しくなりそうだと感じた時点で借入先へ相談してください。
機構には、ご返済中のお客さま専用のカスタマーセンター(0120-0860-16、通話無料、9時から17時、土日も営業。祝日と年末年始を除く)があります。ここでは契約内容の確認、残高証明書の発行、繰上返済の制度の概要などを案内していて、返済の相談そのものは金融機関へ連絡するよう書かれています。
ローンの勧誘や契約でトラブルになった場合は、消費者ホットライン188から、お近くの消費生活センターなどの窓口につながります。
買う前のチェックリスト
次の項目に、少なくとも自分の言葉で答えられるかを確かめてみてください。「はい」が多いほど良いというものではありません。答えに詰まった項目が、先に調べる課題です。
- 転勤や転職で住めなくなった場合、売る・貸す・住み続けるのどれを選ぶか考えている
- 結婚や出産、家族の同居など、暮らしが変わったときの住み方を話し合った
- 返せる額を、生活費や貯蓄を含む家計から逆算した
- 金利のタイプごとに、返済額が変わる可能性を確かめた
- 諸費用と入居後の税金・修繕の費用を、家計表に書き込んだ
- 団信の条件と保障の内容を、借入先の書面で読んだ
- 住まなくなった場合のローン上の扱いを、借入先に確認した
- 賃貸を続けたり、買う時期を後にしたりする選択肢とも比べた
賃貸を続ける、買う時期を待つ、いま買う、それぞれの違いは、次のように整理できます。
| 選択肢 | 向きやすい人 | 気をつけたい点 |
|---|---|---|
| いま買う | 勤務地や家族の見通しが立っている | 変化があったときの扱いを決めておく |
| 時期を待つ | 仕事や家族の形がこれから決まる | 待つ間の家計と貯蓄を整える |
| 賃貸を続ける | 住む場所を柔軟に変えたい | 将来の住まいの計画を考えておく |
よくある質問
20代で買うのは早すぎますか?
年齢だけで決まるものではありません。勤務地や家族の見通し、家計の余力、変化があったときの備えが整っているかで考えます。
どの金利タイプが良いですか?
収入の見通しや家計の余力によって合うタイプは違います。フラット35は全期間固定金利と公式ページに書かれています。ほかのタイプとも同じ条件で比べてください。
転勤になったらローンはどうなりますか?
ローンの種類や契約内容によって扱いが違います。購入前に借入先へ質問し、書面で回答をもらってください。
返済が苦しくなったらどこに相談しますか?
返済中の金融機関に相談します。機構のページには、返済方法の変更などの手続が案内されています。
誰に相談すればいいか分かりません
お近くの消費生活センターや、住まいに関する公的な相談窓口が使えます。消費者ホットライン188が入口になります。
まとめ
20代のマイホーム購入で後悔を減らすには、いまの暮らしだけでなく、暮らしが変わったときに動ける形にしておくことが大切です。借りられる額ではなく返せる額で考え、転勤などで住まなくなったときの扱いを購入前に借入先へ確認しておけば、選択肢が狭まりにくくなります。迷ったときは、賃貸を続ける選択肢も含めて比べてみてください。
📚 あわせて読みたい関連記事

出典・参考:住宅金融支援機構 フラット35/住宅金融支援機構 ご返済中の方/フラット35 よくある質問/消費者庁 消費者ホットライン188(各サイト2026年10月確認)
コメント