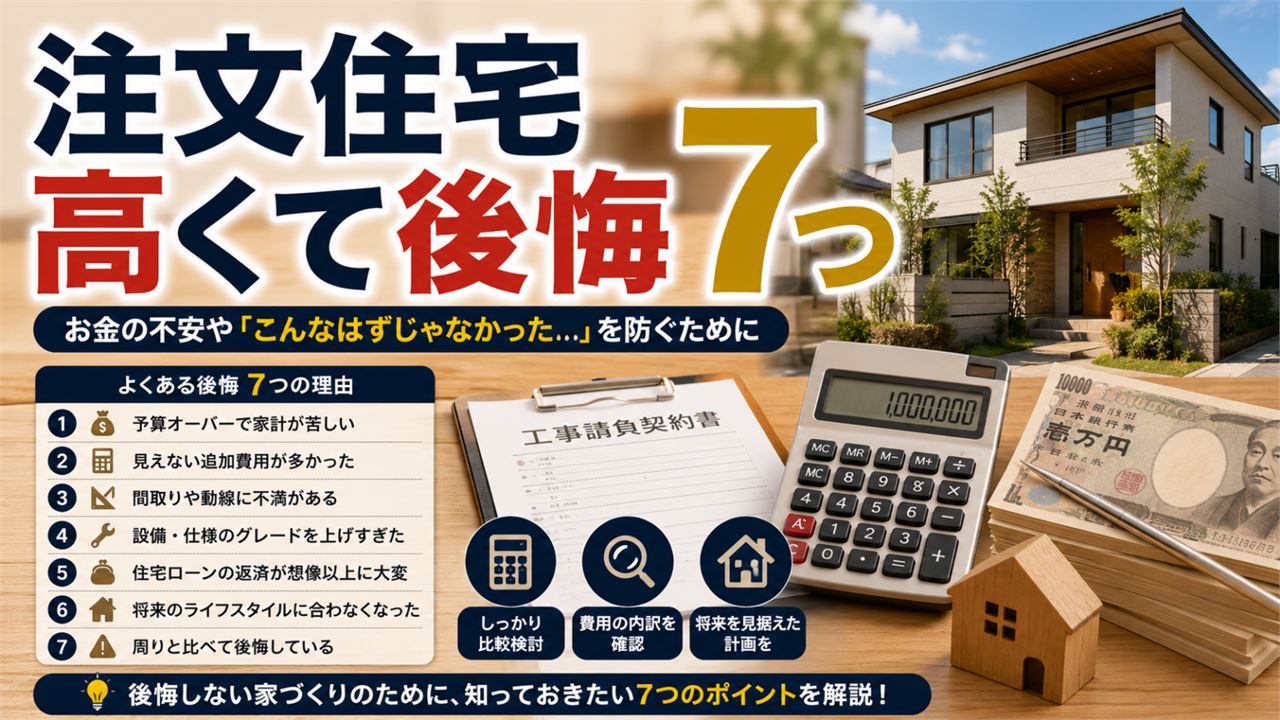
「注文住宅 高い 後悔」と検索したあなたは、打ち合わせが進むほど金額が膨らんでいく不安や、住宅ローンを組んだあとの家計が心配になっているのではないでしょうか。
先に答えの要点を書くと、費用の後悔は「本体価格だけで考えていた」「総額の上限を決めずに要望を足していった」「借りられる額と返せる額を同じに考えた」という3つの場面で起こりやすいものです。この記事では、どの費用が見積書の別の欄に隠れやすいか、返済負担率の公的な基準、すでに予算を超えてしまったときの動き方と相談先までを整理します。いまの状況に近い入口を下の図から選んでください。
→ 結論と早見表/膨らみやすい費用7つ/見積書の読み方/返済負担率/予算を超えたら/よくある質問
結論:後悔を分けるのは「総額の上限を先に決めたか」
注文住宅は自由に選べる分、一つ一つの選択は小さくても、積み重なると総額が動きます。設備のグレードアップ、照明やカーテン、外構、地盤の状況による追加工事などが、本体価格とは別の欄に入っていることが少なくありません。「いくらで建つか」より「全部で、いくら用意すれば住み始められるか」を最初に聞くのが、後悔を減らす基本です。
| いまの状況 | 起こりやすいこと | 先に確かめること |
|---|---|---|
| 見積書が本体価格中心 | 付帯工事・諸費用・外構が後から加わる | 「入居までの総額」を1枚の表にしてもらう |
| 要望が増えがち | 少しずつ上乗せして総額が動く | 「必須・できれば・不要」に仕分けする |
| 借入額を上限で考えている | 返済と生活費のバランスが崩れる | 返済負担率と他の借入を合算して見る |
| 1社だけで話を進めている | 金額の妥当性が比べられない | 同じ条件で複数社の見積もりを取る |
| すでに予算を超えている | 何を削るか決められない | 削りにくい項目と後からできる項目を分ける |

予算が膨らみやすい費用7つ
ここでの7つは、注文住宅の見積もりで「あとから足されやすい」と言われる一般的なパターンです。金額は地域・会社・土地で大きく変わるため、数字は書きません。自分の見積書で、該当する行があるかを探してみてください。
1. 設備や内装のグレードアップ
キッチン、お風呂、床材、建具などは、標準仕様からの変更が積み重なりやすい部分です。1か所ずつは小さな差でも、全体では大きくなります。
2. 付帯工事(地盤・給排水・電気の引き込みなど)
建物そのもの以外の工事です。地盤調査の結果によっては、地盤改良が必要になる場合があります。契約前の見積もりに入っているか、「別途」になっているかを確認します。
3. 外構・庭・駐車場
門や塀、駐車場、アプローチ、植栽などは、家の本体とは別の見積もりになっていることがよくあります。
4. 照明・カーテン・エアコンなどの設備
引き渡しの時点では入っていない設備があります。「どこまでが建築費に含まれるか」を項目ごとに聞いておくと、入居直前の出費を減らせます。
5. 登記・保険・ローン関係などの諸費用
登記の費用、火災保険、ローンの手数料、契約書に貼る印紙などです。建築費とは別に、現金で必要になるものがあります。
6. 仕様変更・追加工事
契約後に間取りや仕様を変えると、その分の費用が追加になることがあります。変更のたびに、金額を書面で確認する習慣が役に立ちます。
7. 建てたあとにかかる費用
固定資産税、火災保険の更新、外壁や設備の修繕など、住み始めてからの支出もあります。毎月の返済額だけでなく、年単位の支出も家計に入れて考えます。
見積書の読み方:4つの層に分けて「総額表」を作る
見積書は、会社によって項目の並べ方が違います。そのままでは比べにくいので、次の4つの層に分けた1枚の表に写し替えると、抜けている費用が見つかりやすくなります。
- 1社ごとに、4つの層それぞれが「含まれる/別途/未定」のどれかを確認する
- 「別途」「未定」の欄は、概算の金額か、いつ金額が決まるかを聞く
- 標準仕様に含まれる設備と、オプションの境目を一覧にしてもらう
- 仕様を変えたら、そのたびに総額がいくらになったかを書面で受け取る
- 複数社を比べるときは、同じ延べ床・同じ設備の条件にそろえる
契約前に複数の事業者から見積もりを取り、費用だけでなく工期・施工体制・保証内容も含めて検討することは、国民生活センターもすすめています。また、高額な全額前払いは避け、完成後の支払いを主とした契約にすること、遅延時の補償の定めが契約書にあるかを確認することも、同じく助言されています。
返済負担率:借りられる額と、無理なく返せる額は別
住宅ローンで「借りられる上限」と「毎月無理なく返せる額」は同じではありません。判断の目安になるのが、年収に対する年間返済額の割合である返済負担率です。
住宅金融支援機構のフラット35では、申込みの条件として、すべての借入れの年間返済額を合計した総返済負担率が、年収400万円未満で30%以下、年収400万円以上で35%以下とされています。ここでいう借入れには住宅ローン以外の返済も含まれます。ただし、これは融資を受けられるかどうかの条件であり、暮らしが楽かどうかの目安ではありません。教育費、車の維持費、老後の準備などを引いて、余裕が残るかどうかは家庭ごとに違います。
個別のローンの選び方や金額は、金融機関の窓口やファイナンシャルプランナーなど、家計の全体を見てくれる相談先で確かめてください。この記事では、特定の借り方はすすめていません。
もう予算を超えてしまったら:削る順番と相談先
見積もりが膨らんでから慌てると、「全部まとめて削る」か「何も削れない」かの両極端になりがちです。削れる項目と、削りにくい項目を分けると、優先順位が決めやすくなります。
削る前に、次の順番で動く
- 総額表で、どの層(本体・付帯・諸費用・外構など)が当初の想定を超えたかを特定する
- 超えた層の中で、「必須」に入れた項目を疑い直す(暮らしに影響するか、後で足せるか)
- 担当者に「同じ性能で金額を下げる案」と「性能が下がる案」を分けて出してもらう
- 契約済みの場合は、契約書と約款で変更・解約の条件と、すでに払った金額の扱いを確認する
- 納得できないとき、金額や説明に不安があるときは第三者に相談する
相談先としては、住宅専門の電話相談である「住まいるダイヤル」(0570-016-100、または03-3556-5147。受付は10時〜17時、土日祝日と年末年始は休み)があります。新築住宅の取得やリフォームなど、住宅全般の相談を受け付けているとされています。契約や勧誘に関するトラブルは、お住まいの自治体の消費生活センター等(消費者ホットライン188)にも相談できます。
ゆきこ( ゚Д゚)『金額の話は、打ち合わせの熱があるうちはどうしても強気になりやすいので、「一度持ち帰って総額表を見直す日」を最初から決めておくのがよさそうだと思いました』
よくある質問
Q1. 見積もりは何社から取ればよいですか?
社数に決まりはありません。国民生活センターは、契約前に複数の事業者から見積もりを取り、費用だけでなく工期・施工体制・保証内容も含めて検討することが重要としています。比べる条件(延べ床・設備)をそろえるのがポイントです。
Q2. 諸費用はどのくらい見ておけばよいですか?
割合や金額は、土地の有無、ローンの種類、保険の内容で変わるため、この記事では数字を書きません。会社の担当者と金融機関に、自分の条件での概算を出してもらってください。
Q3. 返済負担率は何%ならよいですか?
フラット35の基準(30%以下/35%以下)は融資の条件です。家計に余裕が残るかは、教育費や車、老後の準備によって変わります。家計全体を見てもらえる相談先で確認することをおすすめします。
Q4. 契約後に費用が増えたときの相談先は?
まず契約書と約款、変更の際の書面を確認します。そのうえで、住まいるダイヤルや消費者ホットライン188、自治体の窓口に相談できます。
Q5. 本を読む意味はありますか?
見積書の項目や用語を事前に知っておくと、打ち合わせで質問しやすくなります。内容は発行年によって制度や相場の記述が古くなることがあるため、最新の情報は会社や公的機関で確認してください。
まとめ:総額の上限と、返せる額を先に決める
注文住宅の費用の後悔は、入居までの総額を4つの層で把握すること、返済負担率だけでなく家計全体で返せる額を決めることで、大きく減らせます。すでに予算を超えているときは、後から変えにくい項目を守りながら、整えやすい項目から見直します。迷ったときは、住まいるダイヤルや消費者ホットライン188など、第三者の窓口を使ってください。
出典・参考:フラット35 ご利用条件(住宅金融支援機構)/国民生活センター 見守り新鮮情報/住まいるダイヤル案内(千葉県)(各サイト2026年10月確認)
コメント