「個人向け国債」と調べているあなたは、預金とは何が違うのか、元本は本当に大丈夫なのか、途中でお金が必要になったらどうなるのかを、落ち着いて確かめたいのではないでしょうか。名前は聞いたことがあっても、種類や中途換金の決まりは分かりにくいところです。
この記事は体験談や口コミの引用ではなく、財務省の個人向け国債のページで確かめた内容だけで組み立てています。購入を勧める記事ではありません。金利の数字は毎月変わるため書かず、仕組み・費用のかかり方・確かめる先に絞ってまとめます。
要点は3つです。種類は3つあり、満期と金利の決まり方が違う。中途換金は発行後1年たってからで、差し引かれる金額がある。購入は金融機関に口座を開いて申し込む。この順に確かめていきます。
→ 第1章 3つのタイプ/第2章 中途換金の決まり/第3章 買う場所と手順/第4章 利子の税と金利/第5章 確認の早見表/第6章 FAQ
第1章 個人向け国債の3つのタイプ
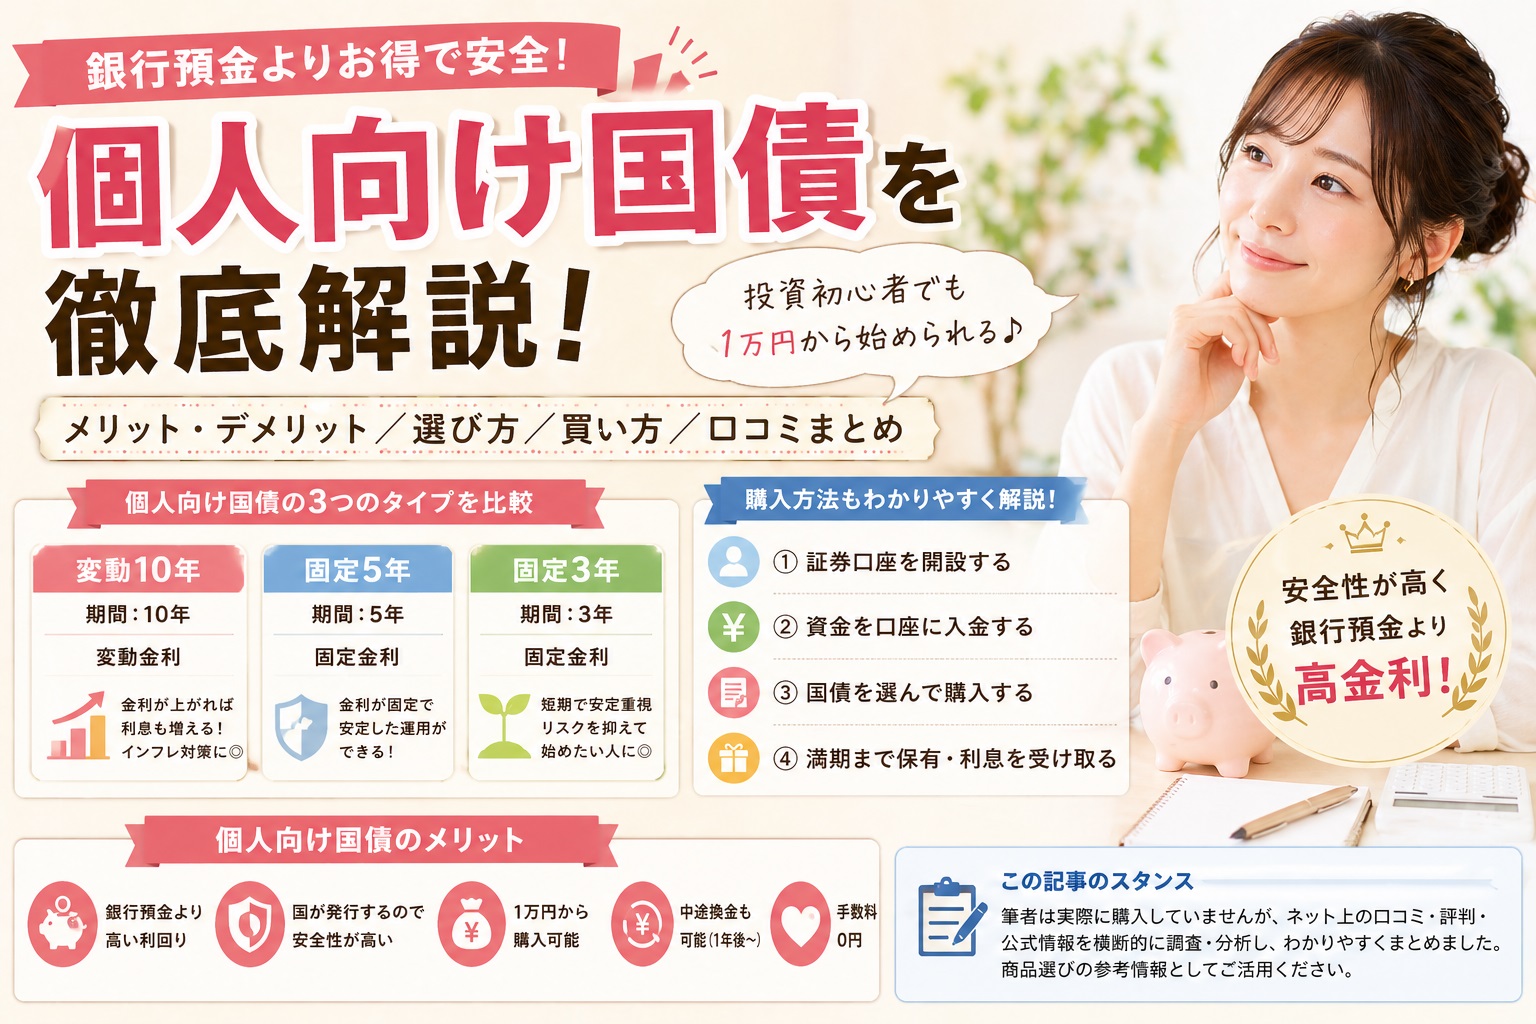
財務省のページでは、個人向け国債は「原則として個人の方だけが購入できる国債」と説明されています。タイプは変動10年、固定5年、固定3年の3つで、毎月発行されています。財務省の商品表で確かめられる違いは次のとおりです。
| タイプ | 満期 | 金利のタイプ | 財務省の表にある特徴 |
|---|---|---|---|
| 変動10年 | 10年 | 変動金利 | 実勢金利に応じて半年ごとに適用利率が変わる。実勢金利が上がれば受取利子が増えることもある。 |
| 固定5年 | 5年 | 固定金利 | 満期まで利率が変わらないので、発行した時点で運用結果を知ることができる。 |
| 固定3年 | 3年 | 固定金利 | 満期まで利率が変わらないので、発行した時点で運用結果を知ることができる。 |
3つに共通する条件も同じ表に書かれています。最低1万円から1万円単位で購入できること、利子は半年ごとに年2回受け取れること、償還金額は額面金額100円につき100円(中途換金時も同じ)であること、実勢金利が下がっても年0.05%の最低金利が保証されること、の4点です。
ここで押さえたいのは、「どれが有利か」を比べる前に、自分がその金額を何年使わずにおけるかです。満期までの年数と、途中で必要になる可能性を並べてから、タイプを見比べるほうが整理しやすくなります。
第2章 中途換金の決まりと、差し引かれる金額
財務省のページには、全ての個人向け国債は発行後1年を経過すれば、額面1万円単位で中途換金できると書かれています。ここで見落としやすいのが「差し引き」です。中途換金では、直前2回分の各利子(税引前)相当額に0.79685を掛けた金額が差し引かれます。
一方で、財務省は「経済情勢などにより実勢金利が変動しても、元本部分の価格は変動しない」と説明しています。つまり、株式や一般の債券のように、その日の市場価格で売る仕組みとは違うという点が、公式の説明から読み取れます。差し引かれる額は利子の水準で変わるため、具体的な金額は、財務省の中途換金シミュレーションや取扱金融機関で確かめてください。
1年未満でも中途換金できる例外として、財務省のページには、災害救助法の適用対象となった大規模な自然災害で被害を受けた場合と、保有者本人が亡くなった場合が挙げられています。手続きは金融機関によって異なることがあるため、口座のある金融機関に確かめましょう。
第3章 買う場所と、申し込みまでの手順
財務省のページでは、個人向け国債は証券会社、銀行、郵便局などの金融機関で購入でき、インターネットで購入できる金融機関もあるとされています。取扱機関によって発行条件が変わることはない、とも書かれています。
- 初めて国債を買う場合は、その金融機関に国債専用の口座を開く必要があります。
- 口座開設には、運転免許証などの本人確認書類、マイナンバー、印鑑などが必要とされています。購入時は購入代金や預金通帳なども必要です。
- 金融機関によっては、口座の開設や維持に手数料がかかることがあり、口座開設に数日かかる場合もあります。
- 取扱金融機関は、財務省のページで都道府県別・ネット取引可能な機関別に探せます。
購入者の年齢制限はありませんが、未成年の場合は親権者の同意が必要など、取り扱いが金融機関によって違うとされています。また、保有している個人向け国債は、1万円単位で譲渡や相続ができると財務省のよくある質問に書かれています。
第4章 利子にかかる税と、金利の数字の見方
財務省のページでは、国債の利子は受取時に20.315%分の税金が差し引かれると説明されています。ただし、障害者などの非課税貯蓄制度(いわゆるマル優、特別マル優)の適用を受ければ非課税にできるとされ、この制度は税務署などに問い合わせるよう案内されています。
金利については、次の2点を押さえておくと、ネットの数字に振り回されにくくなります。
- 金利は毎月の発行ごとに決まります。変動10年は半年ごとに適用利率が見直され、固定5年・固定3年は発行時の利率が満期まで続きます。
- どのタイプも、実勢金利が下がっても年0.05%の最低金利が保証されると財務省のページに書かれています(2026年10月確認)。
記事やSNSで見かける「現在の金利」は、発行月が違えば別の数字です。最新の金利は、財務省の個人向け国債のページや取扱金融機関で確かめてください。この記事では、金利の数字や将来の見通しは書きません。
ゆきこ( ゚Д゚)『焦って決めなくて大丈夫。分からないところは窓口で聞いてからで十分です』
第5章 確認の早見表とチェックリスト
| 気になること | 確かめる先 | 確かめる内容 |
|---|---|---|
| 今月の金利 | 財務省のページ、取扱金融機関 | 発行月ごとの適用利率 |
| 途中で換金するとき | 財務省の中途換金シミュレーション | 差し引かれる金額 |
| 口座の手数料 | 口座を開く金融機関 | 開設・維持の費用の有無 |
| 非課税制度 | 税務署 | マル優などを使えるか |
| 未成年・相続・譲渡 | 口座のある金融機関 | 必要な手続きや書類 |
申し込む前に、次の項目を一つずつ確かめておくと整理できます。
- この金額を、満期(3年・5年・10年)までに使う予定があるか。
- 発行後1年たたないうちに必要になる可能性があるか。例外の条件は何か。
- 中途換金で差し引かれる金額を、財務省のシミュレーションで見たか。
- 口座を開く金融機関で、開設・維持の手数料を確かめたか。
- 募集期間と、その金融機関で取り扱うタイプを確かめたか。
第6章 よくある質問
元本割れすることはありますか?
財務省のページには、償還金額は額面100円につき100円(中途換金時も同じ)と書かれ、「元本割れなし」と説明されています。ただし中途換金では、直前2回分の各利子相当額に応じた差し引きがあります。受け取る額は、シミュレーションで確かめてください。
購入や保有に手数料はかかりますか?
財務省のページで、購入時の手数料について確かめられた記載はありませんでした。ただし、金融機関によっては口座の開設や維持に手数料がかかることがあると書かれています。口座を開く金融機関に確かめましょう。
利子はいつ受け取れますか?
3つのタイプとも、半年ごとに年2回受け取れると財務省の表に書かれています。毎月ではありません。
金融機関が破綻した場合はどうなりますか?
財務省のよくある質問では、元本や利子の支払いは国が責任を持って行い、口座のある金融機関が破綻しても、その権利は保護されると説明されています。
別の金融機関へ移すことはできますか?
口座のある金融機関で手続きをすれば、別の取扱機関の口座へ振り替えられます。ただし、移す先にあらかじめ口座が必要です。
どのタイプを選べばよいですか?
この記事では、どのタイプがよいかは決められません。満期までの年数、途中で使う可能性、金利の見直し方の違いを整理したうえで、取扱金融機関の窓口で相談してください。
まとめ:仕組みと費用を確かめてから、自分のペースで
個人向け国債は、3つのタイプがあり、中途換金は発行後1年から、差し引きがあります。購入は金融機関で口座を開いて申し込み、口座の手数料は金融機関によって違います。金利は毎月変わるため、数字は常に財務省のページで確かめてください。
この記事は購入を勧めるものではありません。不明点は、取扱金融機関の窓口や財務省の案内で確かめたうえで、ご自身で判断してください。
出典・参考:財務省 個人向け国債窓口トップページ/財務省 個人向け国債 買う(購入方法・よくある質問)/財務省 ご購入方法・取扱金融機関一覧(各サイト2026年10月確認)

コメント